


Les transferts d'argent par monnaie numérique gagnent du terrain au Nigeria
TLDR
- Le Nigeria est un marché de premier plan pour les transferts de fonds en monnaie numérique, représentant 60 % des entrées de stablecoins en Afrique subsaharienne depuis 2019.
- Cette évolution s'explique par les frais élevés et les délais de traitement longs des canaux traditionnels, alors que les solutions numériques sont nettement moins coûteuses.
- Les fournisseurs d'infrastructures s'attaquent au défi du « dernier kilomètre », à savoir la conversion des stablecoins en monnaie locale, sous l'œil vigilant des autorités de régulation.
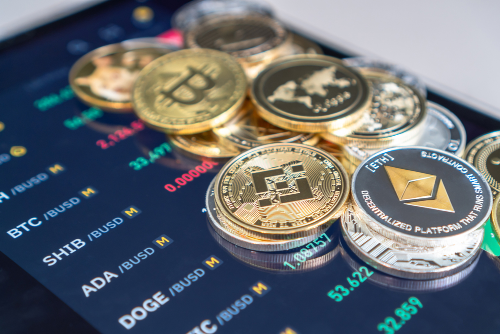
Le Nigeria s'est imposé comme un marché important pour les transferts de fonds en monnaie numérique. Selon les estimations du Fonds monétaire international (FMI), le pays représenterait environ 60 % des entrées de « stablecoins » en Afrique subsaharienne depuis 2019. Cette croissance met en évidence une forte demande pour des méthodes alternatives de transfert d’argent, et ce avant même que des produits dédiés ne soient largement disponibles. Les régulateurs, notamment la Banque centrale du Nigeria (CBN) et la Commission des valeurs mobilières (SEC), surveillent de près ce secteur. Mastercard et Busha ont récemment lancé une solution visant à simplifier les transferts, tandis que des fournisseurs d’infrastructures comme Breet s’attaquent aux défis liés aux versements.
Les transferts de fonds en monnaie numérique impliquent de convertir les fonds en un stablecoin indexé sur le dollar, de l’envoyer vers le portefeuille du destinataire, puis de le convertir en monnaie locale, comme le naira ou le cédi. Cette méthode contourne les chaînes bancaires de correspondance traditionnelles, souvent lentes et coûteuses. Si les transferts de stablecoins de portefeuille à portefeuille sont rapides et peu coûteux, la dernière étape cruciale, à savoir la conversion des stablecoins en monnaie locale utilisable, reste un défi. Cette conversion finale se heurte souvent à des problèmes tels que le signalement des comptes bancaires et la fluctuation des taux de change.
Le Nigeria s’est classé troisième au niveau mondial dans l’indice mondial d’adoption des cryptomonnaies 2026 de Chainalysis, se plaçant en tête tant pour les flux entre particuliers (P2P) que pour les flux transfrontaliers. La valeur des monnaies numériques reçues par le pays a dépassé les 92,1 milliards de dollars entre juillet 2024 et juin 2025. Les transferts de fonds traditionnels vers le Nigeria sont également considérables, la Banque centrale du Nigeria (CBN) prévoyant que les transferts de la diaspora atteindront environ 1 milliard de dollars par mois d’ici fin 2026. La différence de coût est significative : l’envoi de 200 dollars vers l’Afrique subsaharienne a entraîné des frais moyens de 8,46 % au troisième trimestre 2025 via les canaux traditionnels, contre 0,5 % à 2 % pour les passerelles de paiement en stablecoins.
Le passage aux transferts d’argent numériques est motivé par des frais élevés, de longs délais d’attente et un accès limité aux devises étrangères via les canaux traditionnels. Par exemple, un transfert de 200 dollars vers l’Afrique subsaharienne peut entraîner environ 17 dollars de frais traditionnels. Les stablecoins offrent une protection contre la dépréciation du naira et l’inflation, attirant ainsi les utilisateurs à la recherche d’actifs indexés sur le dollar. Cette tendance crée des opportunités pour des entreprises comme Breet, qui fournit une infrastructure de règlement automatisée permettant aux entreprises de convertir rapidement et en toute conformité les stablecoins en monnaie locale.
Le rapport du FMI de juin 2026 a mis en évidence le risque d’une « dollarisation numérique », dans laquelle l’augmentation des avoirs en stablecoins pourrait réduire la demande de naira et avoir un impact sur la politique monétaire. Toutefois, le rapport suggère que cette évolution a peu de chances de s’inverser. La loi nigériane ISA 2025 place désormais les prestataires de services d’actifs virtuels sous la surveillance de la SEC, en exigeant leur enregistrement et en renforçant leur contrôle. Des solutions telles que l’API de Breet, qui a traité plus de 3 millions de transactions programmatiques, visent à offrir un règlement conforme et efficace, en relevant les défis qui subsistent dans l’écosystème des transferts d’argent numériques.
Points clés à retenir
Vous pensez que quelqu'un d'autre devrait voir ça ?
Investir dans cette opportunité et dans d'autres opportunités à travers l'Afrique
Téléchargez l'application daba finance sur votre mobile via

Passer à l'action.

Télécharger l'application

Entrez en partenariat avec nous
Débloquez des opportunités commerciales passionnantes et un potentiel de croissance.
Rejoindre Daba
Devenez membre de notre communauté dynamique et profitez d'avantages exclusifs.
Contactez-nous
Contactez-nous pour toute demande de renseignements, assistance ou collaboration.