


Le Nigeria abaisse son taux d'intérêt de 350 points de base, le ramenant à 23 %
TLDR
- La banque centrale du Nigeria abaisse son taux directeur de 350 points de base, le ramenant à 23 %, afin de réduire les coûts d'emprunt alors que l'inflation ralentit.
- La Banque centrale du Nigeria ajuste la fourchette des facilités permanentes à +50/-300 points de base, fixant le taux de la facilité de prêt permanente à 23,5 % et celui de la facilité de dépôt permanente à 20 %.
- Cette baisse des taux vise à réduire les coûts de financement dans l'ensemble de l'économie, sous réserve de la réaction des banques, de l'évolution de l'inflation et de la stabilité du naira.
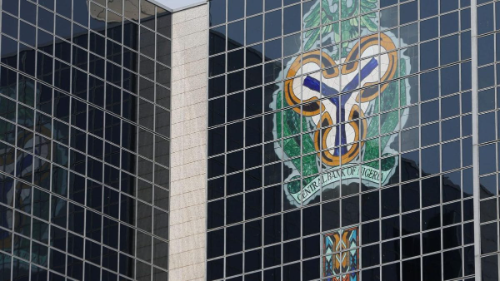
La banque centrale du Nigeria a abaissé son taux directeur de 350 points de base, le ramenant à 23 %, ce qui se traduit par une forte baisse des coûts d'emprunt alors que l'inflation continue de ralentir. Il s'agit de la plus forte baisse depuis 2007, après que les taux avaient été maintenus inchangés en mai et en juillet. Le Comité de politique monétaire a pris cette décision lors de sa 307e réunion à Abuja, revenant ainsi sur le taux de 26,5 % qu’il avait maintenu en juillet.
Cette mesure intervient alors que l’inflation annuelle a ralenti pour s’établir à 15,39 % en août, laissant le taux directeur à environ 7,6 points de pourcentage au-dessus de l’inflation globale. Cette baisse marque un nouveau virage vers un assouplissement monétaire, après que la banque centrale a maintenu une politique restrictive pour contenir l’inflation et soutenir le naira.
La Banque centrale du Nigeria a également modifié son « corridor des facilités permanentes » pour le fixer à +50/-300 points de base autour du nouveau taux directeur. Cela porte la facilité de prêt permanente à 23,5 % et la facilité de dépôt permanente à 20 %, définissant ainsi les taux auxquels les banques peuvent emprunter auprès de la banque centrale ou y placer des fonds.
Les réserves obligatoires sont restées inchangées. Les banques de dépôt doivent continuer à détenir 45 % des dépôts éligibles auprès de la banque centrale, tandis que l’exigence pour les banques d’affaires reste fixée à 16 %. L’obligation de réserve de trésorerie sur les dépôts du secteur public hors TSA a été maintenue à 75 %.
Cette baisse des taux pourrait réduire les coûts de financement dans l’ensemble de l’économie si elle se répercute sur les prêts bancaires et les autres taux du marché. Les entreprises et les ménages ont dû faire face à des coûts d’emprunt liés au précédent cycle de resserrement monétaire de la banque centrale. L’effet dépendra de la manière dont les banques réagiront, de la poursuite ou non de la baisse de l’inflation et de la stabilité du naira à mesure que la politique monétaire deviendra moins restrictive.
Key Takeaways
C'est l'ampleur de la baisse qui retient l'attention. Une réduction de 350 points de base fait passer le taux directeur du Nigeria de 26,5 % à 23 % d'un seul coup, alors que l'inflation s'établit à 15,39 %. La politique monétaire reste donc restrictive même après cette baisse, ce qui laisse à la banque centrale une marge de manœuvre pour soutenir le crédit sans faire passer le taux de référence en dessous du niveau de l’inflation. La baisse des taux peut réduire les coûts de financement pour les banques, les entreprises et les ménages, mais le maintien à 45 % du ratio de réserves obligatoires signifie qu’une part importante des dépôts bancaires reste bloquée auprès de la banque centrale plutôt que d’être disponible pour l’octroi de crédits. Cela pourrait limiter la mesure dans laquelle la baisse du taux directeur profitera aux emprunteurs. Cette décision met également davantage l’accent sur le naira. Les taux d’intérêt élevés ont contribué à soutenir les actifs locaux et à attirer les capitaux ; un assouplissement plus rapide pourrait donc réduire ce soutien si les investisseurs estiment que les rendements ne compensent plus les risques liés à la devise et à l’inflation. Dans le même temps, la baisse des coûts d’emprunt pourrait soutenir l’investissement à mesure que l’économie nigériane se développe et que l’inflation ralentit. Le prochain défi consistera à déterminer si les taux des prêts bancaires et les rendements des obligations d’État commenceront à baisser sans compromettre les progrès réalisés en matière d’inflation ou de stabilité des changes.
Think someone else should see this?
To invest in this opportunity and other opportunities across Africa
Download the daba finance app on your mobile through

Take action.

Download app

Partner with us
Unlock exciting business opportunities and growth potential.
Join Daba
Become a part of our vibrant community and enjoy exclusive benefits.
Contact us
Reach out to us for inquiries, support, or collaboration.